Durante los últimos años, Ueno Bank fue presentado como uno de los emblemas de la transformación del sistema financiero paraguayo: una entidad que apostó fuerte a la digitalización, amplió su presencia territorial y comercial a un ritmo pocas veces visto y se consolidó entre los principales bancos del país. Su expansión coincidió, casi punto por punto, con el aumento de los depósitos del sector público y con la conformación de un conglomerado empresarial con intereses repartidos en distintos sectores de la economía.
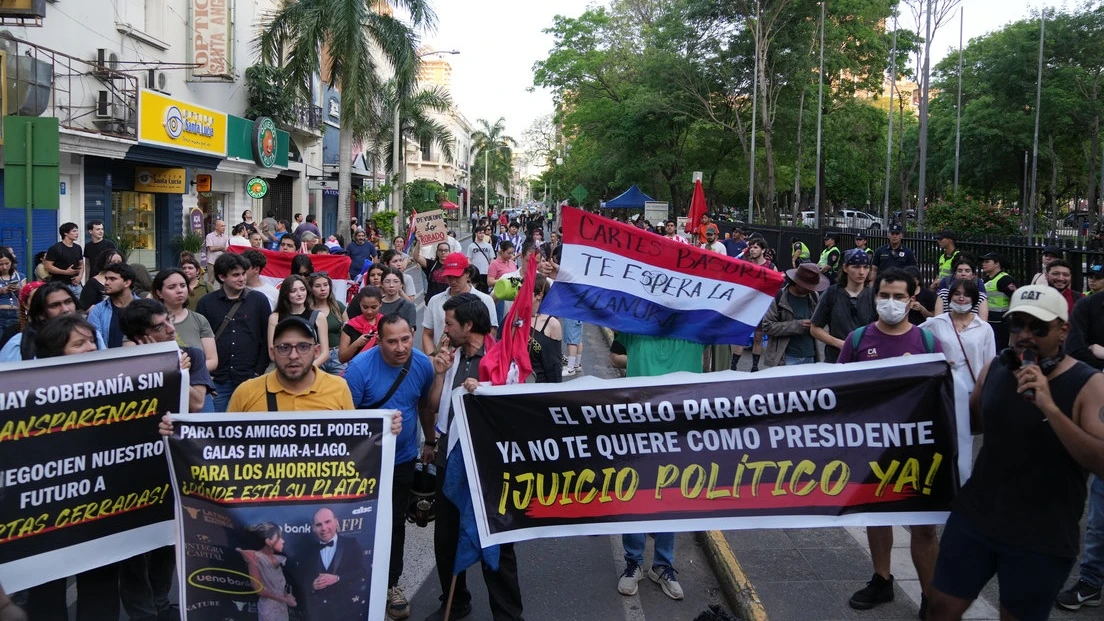
Sin embargo, detrás de esa narrativa de desarrollo acelerado se fueron acumulando interrogantes sobre las operaciones de la entidad, sus vínculos con otras firmas del grupo y el peso real de los recursos estatales en su ampliación. La intervención dispuesta por el Banco Central del Paraguay (BCP), que dejó a millones de personas sin acceso a sus ahorros, puso fin a aquella historia de éxito y abrió una pregunta incómoda: cómo se construyó el ascenso de Ueno y qué había detrás de su modelo de negocio.
 Leé tambiénInternacionalesParaguay busca retener en la banca los ahorros de casi 300.000 clientes de Ueno Bank
La crisis que sacudió a Paraguay y que dejó a unos tres millones de personas sin acceso a sus ahorros esconde una trama de crecimiento vertiginoso, expansión empresarial y cercanía con el Estado que se remonta a finales de 2021. En ese momento, la financiera paraguaya El Comercio fue absorbida por un conglomerado que pronto sería conocido como Grupo Vázquez, presidido por Miguel Vázquez. La firma cambió de denominación y dio inicio a la Financiera Ueno.
Bajo la nueva administración, Carlos Carvallo —quien luego llegaría a conducir el Banco Central del Paraguay— fue designado presidente de Ueno y arrancó el proceso para que la entidad se convirtiera, con el tiempo, en banco.
Al año siguiente, el Grupo Vázquez estructuró todo un ecosistema para administrar carteras crediticias mediante la absorción o la creación de firmas y organizaciones, entre ellas la Red Digital de Procesamiento. Para el cierre de ese ejercicio, la digitalización de sus servicios estaba a la vanguardia del país sudamericano y el grupo terminaba el año con un total de 15 empresas.
Tras la campaña y la asunción de Santiago Peña a la Presidencia en 2023, Carvallo llegó a la cúpula del BCP, aprobó la transformación de Financiera Ueno en Ueno Bank y, más tarde, en junio de 2024, avaló la absorción del histórico Visión Banco, que contaba con activos valuados en 1.133 millones de dólares frente a los 360 millones de Ueno. La fusión abarcó una cartera de 1,5 millones de clientes.
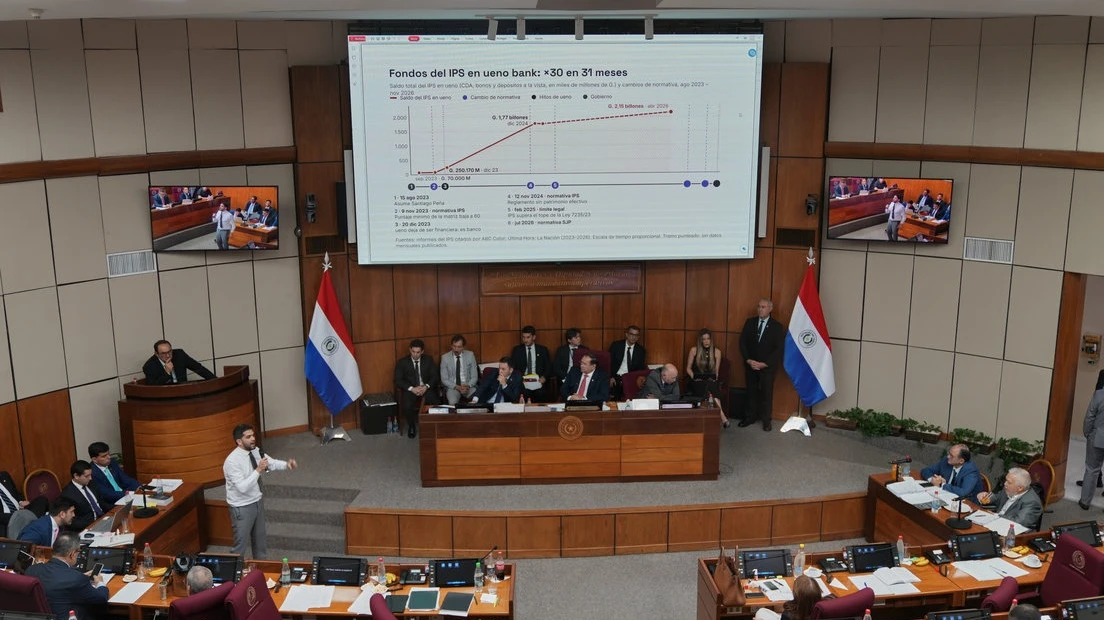
En paralelo, y ya bajo el Gobierno de Peña, Ueno Bank incrementó de manera considerable los depósitos provenientes del sector público. Según documentos oficiales analizados por ABC Color, al cierre de marzo de 2026 la entidad custodiaba unos 806 millones de dólares en recursos públicos, incluidos fondos del Instituto de Previsión Social (IPS). La cifra corresponde a depósitos en el banco y no debe confundirse con los contratos estatales adjudicados a otras empresas del Grupo Vázquez, que constituyen una categoría distinta. A eso se suman los múltiples contratos con el Estado otorgados a otras firmas del conglomerado, con Ueno Bank como su insignia más reluciente.
Las primeras notificaciones por exceder los límites legales llegaron en 2025 y pusieron la lupa sobre las operaciones de Ueno Bank con empresas vinculadas al grupo. Para septiembre, el banco contaba con 36,4 millones de dólares en fondos públicos, ya incluidos los del IPS, que administra los seguros sociales de los trabajadores del sector formal y de los jubilados.
De acuerdo con la investigación periodística, el consorcio inició entonces un proceso de desvinculación de firmas, transfiriendo acciones de sus empresas a personas como extrabajadores del banco o exmiembros de su círculo ejecutivo, maniobra que no tuvo éxito tras ser juzgada posteriormente. El banco otorgó, además, préstamos por decenas de millones de dólares a esas mismas empresas.
Un mes más tarde, el dinero de las arcas públicas en la entidad ya alcanzaba los 100 millones de dólares, y la firma seguía concediendo nuevos créditos a compañías presuntamente desvinculadas del grupo «a una sola firma», «sin garantía legal» y fuera de los «parámetros prudenciales». Ese esquema de acumulación de depósitos públicos y préstamo de decenas de millones a sociedades afines continuaría, al menos, hasta abril de 2026.
A principios de este año empezaron a llegar de forma regular las notificaciones por excesos del BCP. Luego de reiterados sobregiros y llamadas de atención, en abril se registró una notificación formal y, al mes siguiente, entró en escena la Intendencia de Supervisión de Entidades Financieras Sistémicas (EFS), que remitió memorandos al banco. La entidad se justificó alegando que las discrepancias correspondían a empresas desvinculadas. En junio, la EFS confirmó que las supuestas firmas desvinculadas seguían ligadas al banco e inició la revisión de todas sus operaciones desde septiembre de 2025.
El Senado tomó cartas en el asunto en septiembre de 2026, al aprobar una solicitud de informe al BCP sobre los límites crediticios de Ueno Bank, lo que derivó en la apertura de un sumario administrativo contra la entidad y sus directivos bajo presión del Congreso. Como respuesta, los directivos modificaron la composición accionaria de dos de sus compañías para evitar que ese capital restara en el cálculo oficial de solvencia.
Finalmente, el BCP constató técnicamente que el índice de solvencia de la entidad había caído por debajo del 50 % del mínimo exigido por ley e inició el procedimiento de resolución e intervención: congelamiento de operaciones para proteger a los ahorristas, activación de la garantía de depósitos y organización de una salida ordenada.
Los documentos internos de la investigación revelan que, hasta agosto de este año, Ueno Bank había captado unos 850 millones de dólares del sector público y del fondo de jubilaciones del sistema previsional. Pasada la noche del jueves, los ahorristas del extinto banco comenzaron a reportar las primeras reposiciones de dinero del fondo de garantías. Los clientes con depósitos de 10 millones de guaraníes (poco más de 1.600 dólares) o menos, que no tengan deudas con la entidad y cuenten con cuentas habilitadas en otros bancos o financieras del país, ya disponen de una plataforma puesta en funcionamiento por la banca matriz. La ley cubre el adelanto de hasta 40 salarios mínimos a través del fondo de garantías y el límite legal de cobertura es de 75 salarios mínimos, aunque el regulador determinó priorizar el abono a los ahorristas con menores sumas.
El caso Ueno dejó al descubierto una pregunta que excede a un balance: cómo un conglomerado pudo crecer hasta sacudir a todo el sistema financiero de un país y qué rol jugaron los recursos estatales, la supervisión y los vínculos con el poder en ese recorrido.