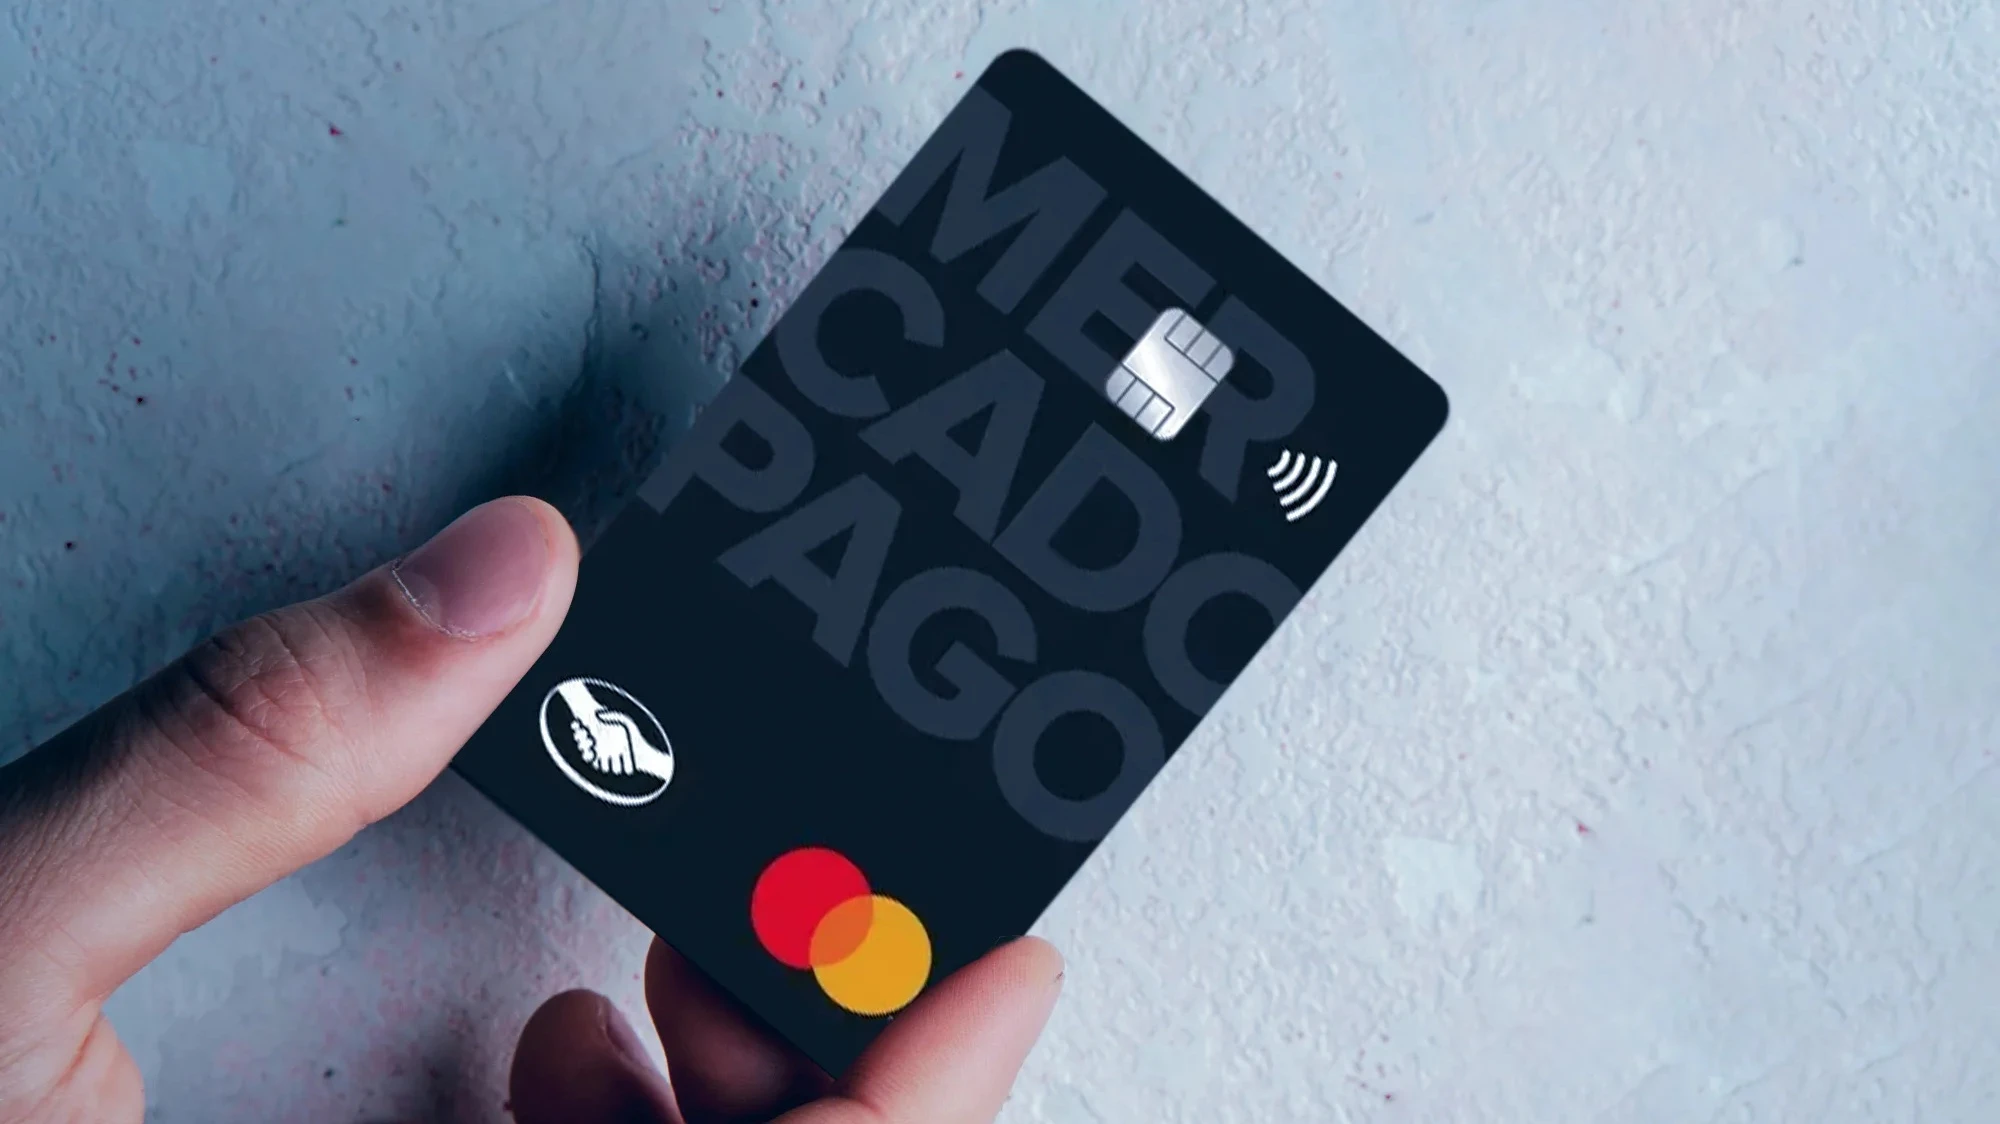
El ecosistema financiero en la Argentina se encuentra ante una de sus transformaciones más profundas de los últimos años. La Superintendencia de Entidades Financieras y Cambiarias del Banco Central de la República Argentina otorgó la aprobación técnica a Mercado Pago para que se convierta de manera formal en un banco comercial. Con este dictamen favorable, la fintech creada por Marcos Galperin deja atrás su estatus exclusivo de Proveedor de Servicios de Pago para ingresar de lleno en la regulación bancaria tradicional, quedando únicamente a la espera de la firma definitiva por parte del Directorio del organismo regulador.
Este paso administrativo y legal representa un quiebre en la dinámica con la que millones de personas administran sus ingresos diariamente. Hasta el momento, las cuentas de la plataforma funcionaban asociadas a una Clave Virtual Uniforme, lo que imponía ciertos límites en la recepción de haberes y en el abanico de operaciones formales. A partir de la obtención de la licencia bancaria plena, la compañía estará facultada para asignar una Clave Bancaria Uniforme a cada uno de sus usuarios. Este cambio técnico, que en apariencia parece menor, desbloquea la posibilidad de que los trabajadores puedan solicitar el depósito directo de sus sueldos en la plataforma, compitiendo cuerpo a cuerpo con las entidades bancarias históricas del país.
 Leé tambiénSeguridadDetenido en Garupá por pagar con una aplicación falsa de Mercado Pago y retirar mercadería sin abonarla
La transformación en entidad financiera le permitirá a la firma diversificar radicalmente su portafolio de productos y servicios. Hasta hoy, los fondos invertidos a través de la aplicación se volcaban principalmente en fondos comunes de inversión de bajo riesgo que ofrecían liquidez diaria pero con rendimientos variables. Bajo el marco regulatorio bancario, la empresa podrá ofrecer captación de depósitos a plazo fijo tradicional, permitiendo a los ahorristas congelar tasas por periodos determinados. Asimismo, el acceso a una estructura de fondeo más sólida impulsará una ampliación considerable en la oferta de líneas de crédito, prorrogará los plazos de financiamiento y permitirá optimizar las tasas de interés tanto para usuarios particulares como para pequeños comercios y PyMEs que dependen de la plataforma para su facturación diaria.
Sin embargo, el impacto mediático y social de una noticia de semejante magnitud ha puesto en alerta máxima a los expertos en seguridad informática y a las autoridades policiales. El contexto de incertidumbre sobre cómo se implementará la transición hacia la nueva figura jurídica suele ser un terreno fértil para la proliferación de estafas digitales. Diversas organizaciones de ciberseguridad han comenzado a detectar maniobras de ingeniería social en las que delincuentes intentan apoderarse del dinero o los datos personales de las víctimas aprovechando la confusión generalizada.
El modus operandi de estas estafas apela directamente a la urgencia y al desconocimiento de los usuarios sobre los procesos bancarios informáticos. Los atacantes realizan llamadas telefónicas o envían mensajes a través de correo electrónico y aplicaciones de mensajería instantánea haciéndose pasar por representantes oficiales o agentes del soporte técnico de la billetera virtual. Bajo la premisa de que es obligatorio "migrar la cuenta" para no perder los fondos o para activar la nueva cuenta bancaria, engañan a las víctimas para que sigan una serie de pasos perjudiciales.
Entre las tácticas más comunes identificadas en las últimas horas, los estafadores solicitan a la persona que realice una transferencia inmediata de su saldo hacia una supuesta "cuenta transitoria", "cuenta de resguardo" o CBU de verificación. En otros casos, envían enlaces a sitios web clonados que simulan ser la página oficial de la empresa para que las víctimas ingresen sus contraseñas, tokens de tokenización o códigos de verificación recibidos por SMS. Una vez que el usuario entrega estos accesos o transfiere voluntariamente el dinero, las sumas son desviadas de forma instantánea a cuentas fantasmas y dispersadas en cuestión de minutos.
Ante esta situación, resulta crucial que la población tome nota de las pautas básicas de seguridad operacional en entornos digitales. En primer lugar, la conversión institucional de la empresa no requerirá ninguna acción manual, transferencia previa ni trámite por parte de los titulares de las cuentas. Todos los cambios operativos y de clave que eventualmente se apliquen se realizarán de forma totalmente automática a través de los sistemas internos del banco central y de la propia plataforma, sin necesidad de intervención externa ni de confirmaciones por fuera de la aplicación oficial.
Ninguna entidad financiera ni empresa de cobros solicita jamás a sus clientes la transferencia de dinero a cuentas de terceros como requisito para mantener activo un servicio o actualizar un perfil. Del mismo modo, el soporte de la compañía nunca requerirá contraseñas, PIN de acceso, datos completos de tarjetas de crédito o débito ni códigos de autenticación que lleguen al teléfono móvil. Los canales oficiales de comunicación son estrictamente dentro de la aplicación o mediante dominios web verificados.
El inminente desembarco de Mercado Pago en el sector bancario formal reconfigura el mapa financiero nacional, prometiendo mayor competencia en el mercado crediticio y en la captación de fondos. No obstante, la efectividad de esta transición dependerá en gran medida del nivel de atención y prudencia con el que los usuarios adopten estas novedades, evitando caer en las redes de la ciberdelincuencia que busca rentabilizar el cambio institucional.